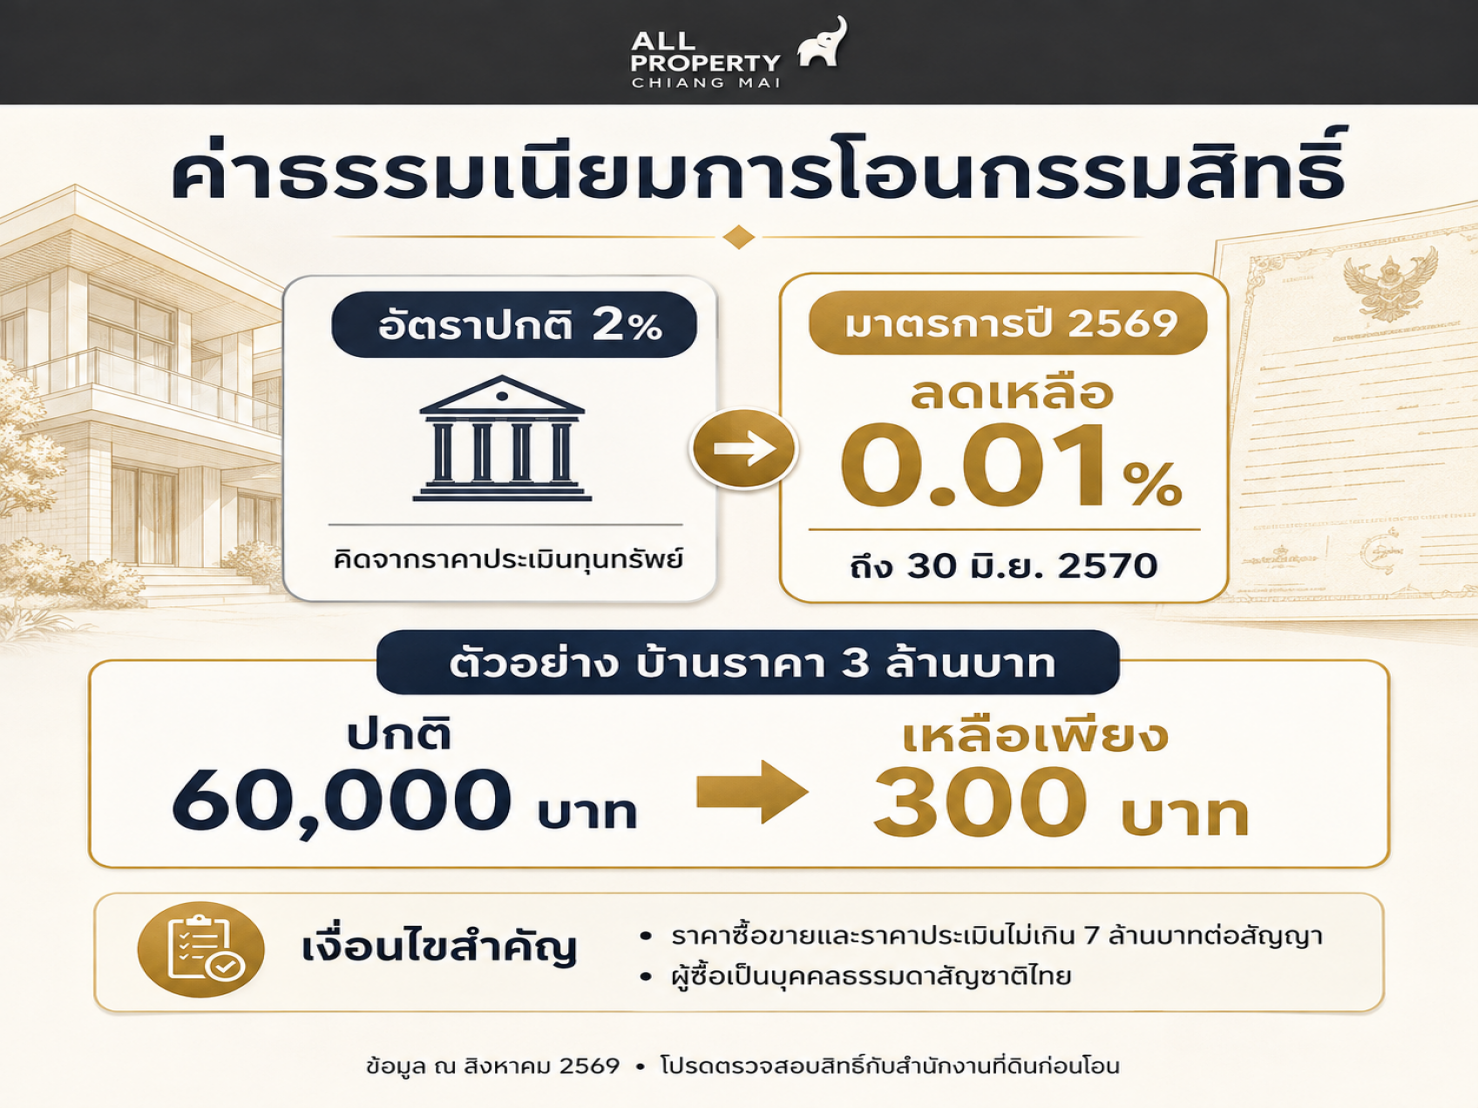
ปัจจุบันมีมาตรการลดค่าธรรมเนียมการโอนและจดจำนองสำหรับที่อยู่อาศัยบางประเภทเหลือเพียง 0.01% ตั้งแต่วันที่ 1 กรกฎาคม 2569 ถึงวันที่ 30 มิถุนายน 2570 แต่ผู้ซื้อและทรัพย์สินต้องผ่านเงื่อนไขที่กำหนด
| รายการ | อัตราทั่วไป | ผู้มีหน้าที่จ่ายตามหลักทั่วไป |
|---|---|---|
| ค่าธรรมเนียมการโอน | 2% ของราคาประเมินทุนทรัพย์ | ตกลงกันระหว่างผู้ซื้อและผู้ขาย |
| ค่าจดจำนอง | 1% ของวงเงินจำนอง สูงสุดไม่เกิน 200,000 บาท | ผู้ซื้อหรือผู้กู้ |
| ภาษีธุรกิจเฉพาะ | 3.3% | ผู้ขาย |
| อากรแสตมป์ | 0.5% | ผู้ขาย |
| ภาษีเงินได้หัก ณ ที่จ่าย | คำนวณตามประเภทผู้ขายและระยะเวลาถือครอง | ผู้ขาย |
โดยทั่วไป ผู้ขายจะเสียภาษีธุรกิจเฉพาะหรืออากรแสตมป์อย่างใดอย่างหนึ่ง ไม่ได้เสียพร้อมกันทั้งสองรายการ หากธุรกรรมนั้นต้องเสียภาษีธุรกิจเฉพาะ จะได้รับยกเว้นอากรแสตมป์
ส่วนการแบ่งว่าใครเป็นผู้ชำระค่าธรรมเนียมการโอนสามารถตกลงกันได้ เช่น ผู้ซื้อกับผู้ขายชำระคนละครึ่ง หรือฝ่ายใดฝ่ายหนึ่งรับผิดชอบทั้งหมด แต่ควรเขียนข้อตกลงไว้ในสัญญาจะซื้อจะขายให้ชัดเจน
ตั้งแต่วันที่ 1 กรกฎาคม 2569 ถึงวันที่ 30 มิถุนายน 2570 รัฐบาลต่ออายุมาตรการลดค่าธรรมเนียมสำหรับที่อยู่อาศัยที่เข้าเงื่อนไข ดังนี้
มาตรการนี้ไม่ได้ลดภาษีเงินได้หัก ณ ที่จ่าย ภาษีธุรกิจเฉพาะ หรืออากรแสตมป์ รายการเหล่านี้ยังคำนวณตามหลักเกณฑ์ปกติ
อสังหาริมทรัพย์ที่อยู่ในขอบเขตของมาตรการ ได้แก่
ที่ดินเปล่าเพียงอย่างเดียวไม่อยู่ในประเภทที่อยู่อาศัยตามมาตรการนี้
อสังหาริมทรัพย์จะได้รับสิทธิ์ลดค่าธรรมเนียมเมื่อผ่านเงื่อนไขสำคัญครบถ้วน ได้แก่
หากราคาซื้อขายหรือราคาประเมินรายการใดรายการหนึ่งเกิน 7 ล้านบาท จะไม่เข้าเงื่อนไขลดค่าธรรมเนียม แม้ราคาอีกตัวหนึ่งจะต่ำกว่า 7 ล้านบาทก็ตาม
สมมติว่าบ้านมีราคาซื้อขายและราคาประเมินเท่ากันที่ 5,000,000 บาท และผู้ซื้อกู้ธนาคาร 4,000,000 บาท
ในตัวอย่างนี้ มาตรการช่วยลดค่าใช้จ่ายจาก 140,000 บาท เหลือ 900 บาท หรือประหยัดได้ 139,100 บาท
ตัวเลขนี้ยังไม่รวมภาษีเงินได้หัก ณ ที่จ่าย ภาษีธุรกิจเฉพาะหรืออากรแสตมป์ และค่าใช้จ่ายอื่นที่อาจเกิดขึ้น
ค่าธรรมเนียมการโอนในอัตราปกติ 2% คำนวณจาก “ราคาประเมินทุนทรัพย์” ของกรมธนารักษ์ ไม่ได้คำนวณจากราคาซื้อขายตามสัญญาเสมอไป
ตัวอย่างเช่น บ้านขายราคา 4 ล้านบาท แต่มีราคาประเมินทุนทรัพย์ 3 ล้านบาท ค่าโอนอัตราปกติจะคิดจากราคาประเมิน 3 ล้านบาท ดังนี้
3,000,000 × 2% = 60,000 บาท
สำหรับมาตรการ 0.01% ทั้งราคาซื้อขายและราคาประเมินต้องไม่เกิน 7 ล้านบาทตามเงื่อนไข
ภาษีธุรกิจเฉพาะประกอบด้วยภาษีในอัตรา 3% และภาษีท้องถิ่นอีก 10% ของภาษีธุรกิจเฉพาะ รวมเป็นอัตราที่เรียกกันโดยทั่วไปว่า 3.3%
ฐานคำนวณใช้ราคาขายหรือราคาประเมินทุนทรัพย์ แล้วแต่ว่าจำนวนใดสูงกว่า
ผู้ขายที่ถือครองอสังหาริมทรัพย์ไม่เกิน 5 ปีโดยทั่วไปอาจต้องเสียภาษีธุรกิจเฉพาะ แต่มีข้อยกเว้นบางกรณี เช่น ผู้ขายมีชื่ออยู่ในทะเบียนบ้านของอสังหาริมทรัพย์นั้นเป็นเวลาไม่น้อยกว่า 1 ปีตามหลักเกณฑ์ หรือเป็นการโอนในกรณีที่กฎหมายกำหนดให้ได้รับยกเว้น
เนื่องจากข้อยกเว้นขึ้นอยู่กับข้อเท็จจริงของผู้ขายแต่ละราย ควรให้สำนักงานที่ดินตรวจสอบก่อนวันโอน
หากธุรกรรมได้รับยกเว้นภาษีธุรกิจเฉพาะ ผู้ขายอาจต้องเสียอากรแสตมป์ในอัตรา 0.5%
ฐานคำนวณโดยทั่วไปใช้ราคาซื้อขายหรือราคาประเมินทุนทรัพย์ แล้วแต่ว่าจำนวนใดสูงกว่า
ตัวอย่างเช่น ราคาขาย 3 ล้านบาท และราคาประเมิน 2.5 ล้านบาท จะใช้ราคา 3 ล้านบาทเป็นฐาน
3,000,000 × 0.5% = 15,000 บาท
ภาษีไม่ได้คิดเป็นเปอร์เซ็นต์คงที่ แต่พิจารณาจาก
จำนวนปีถือครองนับตามปีปฏิทิน เศษของปีนับเป็นหนึ่งปี และกรณีถือครองเกิน 10 ปีให้นับเพื่อการคำนวณไม่เกิน 10 ปี
หักภาษีเงินได้ ณ ที่จ่ายในอัตรา 1% ของราคาขายหรือราคาประเมินทุนทรัพย์ แล้วแต่ว่าจำนวนใดสูงกว่า
กฎหมายภาษีกำหนดผู้มีหน้าที่เสียภาษีแต่ละประเภท แต่คู่สัญญาสามารถตกลงภาระค่าใช้จ่ายระหว่างกันได้ ดังนั้นในสัญญาจะซื้อจะขายควรระบุให้ชัดเจนว่า
ไม่ควรใช้เพียงคำว่า “ค่าใช้จ่ายวันโอนคนละครึ่ง” เพราะอาจทำให้เกิดความเข้าใจไม่ตรงกันว่าครอบคลุมเฉพาะค่าโอน หรือรวมภาษีของผู้ขายด้วย
กรณีห้องชุดควรเตรียมหนังสือรับรองการปลอดหนี้จากนิติบุคคลอาคารชุด และตรวจสอบสัดส่วนการถือกรรมสิทธิ์ของชาวต่างชาติเมื่อเกี่ยวข้อง
กรมที่ดินมีระบบคำนวณค่าธรรมเนียมและภาษีอากรเบื้องต้น ผู้ซื้อและผู้ขายสามารถกรอกข้อมูลเกี่ยวกับประเภทนิติกรรม ราคาประเมิน ราคาขาย และระยะเวลาถือครองเพื่อใช้วางแผนค่าใช้จ่ายได้
ระบบคำนวณภาษีและค่าธรรมเนียม กรมที่ดิน
ผลจากระบบเป็นเพียงการประมาณการ ยอดที่ต้องชำระจริงขึ้นอยู่กับเอกสาร ข้อเท็จจริง และการตรวจสอบของเจ้าหน้าที่สำนักงานที่ดินในวันจดทะเบียน
ปัจจุบันผู้ซื้อบ้าน อาคารพาณิชย์ หรือคอนโดที่เข้าเงื่อนไขสามารถใช้สิทธิ์ลดค่าธรรมเนียมการโอนและจดจำนองเหลือ 0.01% ได้ถึงวันที่ 30 มิถุนายน 2570 โดยทรัพย์สินต้องมีราคาซื้อขายและราคาประเมินไม่เกิน 7 ล้านบาท ผู้ซื้อต้องเป็นบุคคลธรรมดาสัญชาติไทย และวงเงินจำนองต้องไม่เกิน 7 ล้านบาท
อย่างไรก็ตาม มาตรการดังกล่าวลดเฉพาะค่าธรรมเนียมการโอนและจดจำนอง ไม่ได้ยกเว้นภาษีธุรกิจเฉพาะ อากรแสตมป์ หรือภาษีเงินได้หัก ณ ที่จ่าย ผู้ซื้อและผู้ขายจึงควรคำนวณค่าใช้จ่ายทั้งหมดและระบุผู้รับผิดชอบไว้ในสัญญาให้ชัดเจนก่อนถึงวันโอน
หมายเหตุ: ข้อมูลนี้ตรวจสอบ ณ วันที่ 18 สิงหาคม 2569 เป็นข้อมูลเพื่อความรู้ทั่วไป อัตราและเงื่อนไขอาจเปลี่ยนแปลงตามประกาศของรัฐ และยอดจริงขึ้นอยู่กับการพิจารณาของสำนักงานที่ดิน
| ข้อความสำหรับทำลิงก์ | แหล่งข้อมูลทางการ |
|---|---|
| มาตรการลดค่าโอนและจำนองเหลือ 0.01% | กรมที่ดิน |
| หนังสือเวียนลงวันที่ 30 มิถุนายน 2569 | สำนักมาตรฐานการทะเบียนที่ดิน |
| อัตราค่าธรรมเนียม ภาษี และอากร | กรมที่ดิน |
| คำนวณค่าใช้จ่ายเบื้องต้น | ระบบคำนวณของกรมที่ดิน |
| หลักเกณฑ์ภาษีธุรกิจเฉพาะ | กรมสรรพากร |
| ข่าวยืนยันการต่ออายุมาตรการ | เว็บไซต์รัฐบาลไทย |

 ไทย